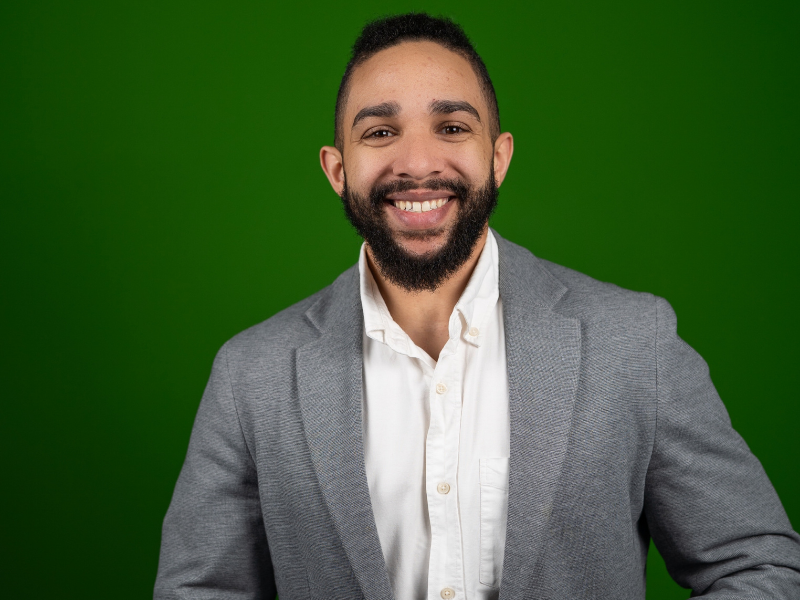
Marcus Kennedy, Leiter Vertrieb und Experte für Bestandskäufe sowie Ruhestandsplanung stellt immer wieder fest: Die meisten Makler vernachlässigen im Tagesgeschäft die Bestandskonsolidierung.
In einer Branche, die immer dynamischer wird, zieht das ernsthafte Konsequenzen nach sich. Welche das sind, wie Makler dem gezielt entgegenwirken können und welche Rolle die SDV AG dabei einnehmen kann, führt er im Gespräch aus.
Du nutzt gerne den Begriff Bestandsfragmentierung. Bitte erläutere einmal, was genau Du damit meinst und wie es dazu kommt.
Unter Bestandsfragmentierung verstehe ich die Verteilung eines Versicherungsbestandes auf zahlreiche Versicherer, Maklerpools und unterschiedliche Verwaltungsplattformen, ohne dass es eine zentrale, aktuelle Übersicht gibt. Das entsteht fast nie bewusst, sondern ist meistens das Ergebnis vieler Jahre operativer Praxis: Ein Vertrag wird direkt bei der Gesellschaft eingereicht, der nächste über Pool A, weil der gerade die bessere Provision oder das passende Tarifwerk hatte. Spezialgeschäft läuft wieder über andere Partner. Hinzu kommen historische Direktanbindungen an Versicherer, Zukaufaktionen oder ehemalige Kollegen, die mit ihrem eigenen Bestand ins Haus kommen. Weitere Faktoren sind der Wechsel von Maklerverwaltungsprogrammen, Mitarbeiterfluktuation, und schlicht die Tatsache, dass Bestandspflege im Tagesgeschäft meistens hinter Neugeschäft und Kundenterminen zurücksteht.
Inwieweit kann das zum Problem werden?
Auf den ersten Blick erscheint das oft unproblematisch, jede einzelne Entscheidung für sich war ja meist wirtschaftlich sinnvoll. Tatsächlich entstehen dadurch aber viele kleine Teilbestände, die getrennt verwaltet werden. Informationen liegen an unterschiedlichen Stellen, Prozesse sind nicht einheitlich. Nach 15, 20 Jahren im Geschäft hat praktisch jeder Makler diesen Effekt in irgendeiner Ausprägung. Der vollständige Überblick über den eigenen Bestand geht dabei zunehmend verloren. Mit einer gezielten Bestandskonsolidierung, die von Spezialisten begleitet wird, schaffen Makler Abhilfe und stellen ihr Unternehmen für die Zukunft sehr gut auf.
Welche Risiken bringt ein nicht konsolidierter Bestand mit sich?
Der Bestand ist das eigentliche Vermögen des Maklerunternehmens. Ein fragmentierter Bestand ist hingegen ein Vermögen, das der Makler nicht vollständig kennt. Fehlt der Überblick, welche Verträge wo liegen, welche Courtagen fließen und welche Kunden zuletzt beraten wurden, fehlt die Grundlage für jede strategische Entscheidung, sei es Cross-Selling, Storno-Prävention oder Nachfolgeplanung. Die Risiken, die daraus entstehen, werden häufig unterschätzt. Ich sehe da vor allem drei Bereiche.
Erläutere das bitte einmal näher.
Kurzfristig zeigt sich das zunächst in Haftungsrisiken: Beratungs- und Dokumentationspflichten lassen sich nur erfüllen, wenn der Makler den Vertragsbestand vollständig im Blick hat. Wer den Überblick über Fristen verliert, geht ein rechtliches Risiko ein. Zweitens entstehen wirtschaftliche Nachteile durch doppelte Verwaltungsaufwände, übersehene Courtageabrechnungen oder Stornoreserven, die bei verschiedenen Gesellschaften und Pools verstreut liegen. Dazu kommen entgangene Umsatzpotenziale, weil der Makler Versorgungslücken oder Cross-Selling-Chancen im eigenen Bestand gar nicht erkennt. Außerdem steigt das Risiko, dass Kunden Verträge bei Wettbewerbern abschließen, ohne dass der Makler davon überhaupt Kenntnis erhält.
Welche langfristigen Risiken siehst Du?
Langfristig wird aus eben genannten Phänomenen ein strukturelles Problem: Verwaltungskosten steigen, Bestände verstornieren unbemerkt, Kunden wandern ab. In der Folge entwickelt sich der Unternehmenswert schlechter, als er könnte. Drittens, und das unterschätzen die meisten, entsteht ein erhebliches Nachfolgerisiko. Wenn bei Krankheit oder plötzlichem Ausfall des Maklers niemand im Unternehmen weiß, wo welche Verträge liegen, ist der Bestand für Angehörige oder Mitarbeiter faktisch nicht übernehmbar. Das haben wir leider schon erlebt.
Wie wirkt sich Bestandsfragmentierung bei einer geplanten Nachfolge aus?
In diesem Fall oder bei einem Verkauf wird es besonders kritisch: Käufer bewerten heute nicht mehr nur die Bestandshöhe, sondern auch die Qualität und Nachvollziehbarkeit. Wer selbst nicht belastbar darlegen kann, was sein Bestand wert ist, verhandelt aus der Schwächeposition heraus. Das Resultat ist im Zweifel ein deutlich niedrigerer Kaufpreis oder ein Deal, der an der Datenqualität scheitert.
Mit anderen Worten: Bestandsfragmentierung kostet nicht nur laufenden Ertrag, sondern kann später auch den Verkaufserlös erheblich schmälern.
Das sind erhebliche Konsequenzen. Lass uns einen Blick auf die Branche werfen: Welche Tendenzen beobachtest Du?
Unsere Branche befindet sich mitten in einem Strukturwandel, die Anforderungen durch Regulierung, Digitalisierung und steigende Kundenansprüche wachsen kontinuierlich. Gleichzeitig erreicht eine große Kohorte an Maklern in den kommenden Jahren das Rentenalter, während die Nachfolgergeneration vielerorts fehlt. Parallel dazu sind in den letzten Jahren viele private-equity-finanzierte Aufkäufer und Pools aktiv geworden, die systematisch Bestände einsammeln.
Was bedeutet das aus Deiner Sicht für die aktive Bestandsarbeit?
Der Bestand als Unternehmenswert gewinnt durch diese Entwicklungen enorm an Bedeutung: Er wandelt sich zunehmend vom reinen Provisionslieferanten zum zentralen strategischen Unternehmensvermögen und ist nicht länger nur Nebenfolge des Neugeschäfts. Wer heute seinen Bestand professionell organisiert, schafft nicht nur effizientere Prozesse. Er erhöht gleichzeitig die Attraktivität seines Unternehmens für Nachfolger oder Käufer. Umgekehrt gilt: Wer seinen Bestand nicht kennt und nicht konsolidiert hat, agiert in dieser Marktphase automatisch aus der schwächeren Position heraus. Dabei ist es egal ob er verkaufen, wachsen oder einfach nur sein Unternehmen weiterführen will.
Makler sollten also Bestandskonsolidierung als eine ihrer Kernaufgaben begreifen. Warum?
Für mich müssen Makler vor allem eines sein: Unternehmer. Ihr Bestand ist das eigentliche Fundament und der eigentliche Unternehmenswert, vergleichbar mit dem Warenlager eines Händlers. Kein Händler würde akzeptieren, dass ein Teil seines Lagers in fremden Hallen liegt, ohne dass er weiß, was genau sich dort befindet. Bestandskonsolidierung ist deshalb keine lästige Verwaltungsaufgabe, sondern aktives Asset-Management. Es ist die Voraussetzung dafür, dass ein Makler sein Unternehmen überhaupt steuern kann: Wer verdient woran, wo liegt Beratungsbedarf, wo droht Storno, und, ganz entscheidend, was ist das Unternehmen im Ernstfall wert? Ich sage in unseren Webinaren immer: Wer seinen Bestand nicht konsolidiert hat, kennt sein eigenes Unternehmen nicht wirklich.
Worauf liegt Deiner Meinung nach stattdessen der Fokus vieler Makler?
Viele Makler investieren sehr viel Zeit in die Neukundengewinnung, obwohl im eigenen Bestand häufig noch enormes Potenzial steckt. Bestandskonsolidierung bedeutet, genau dieses Potenzial sichtbar und nutzbar zu machen: Sie ermöglicht effizientere Beratung, gezieltes Bestandsmarketing, höhere Kundenbindung und bessere Cross-Selling-Quoten. Gleichzeitig macht sie die internen Prozesse einfacher und wirtschaftlicher.
Aus Deiner Erfahrung heraus: Welche Fehler begehen Makler am häufigsten bei der Bestandspflege?
Der häufigste Fehler besteht darin, das Thema aufzuschieben. Viele Makler wissen genau, dass ihr Bestand über verschiedene Plattformen verteilt ist, sehen aber keinen akuten Handlungsbedarf – solange der laufende Betrieb funktioniert, bleibt das Thema liegen. Bestandspflege wird oft als „mach ich, wenn ich Zeit habe” behandelt, und diese Zeit kommt im Tagesgeschäft praktisch nie.
Ist das das einzige Versäumnis?
Nein. Ein zweiter Fehler ist der ausschließliche Fokus auf Neuumsatz. Dabei ist die Pflege und Weiterentwicklung des vorhandenen Kundenbestands oft deutlich wirtschaftlicher als die Gewinnung neuer Kunden. Viele Makler verzichten dazu noch auf systematisches Bestandsmarketing und nutzen digitale Möglichkeiten zur Bestandssicherung nicht konsequent. Oder sie verwechseln Bestandskonsolidierung mit einer einmaligen Excel-Aktion. Eine Liste, die man einmal erstellt und dann nie wieder pflegt, ist nach einem Jahr schon wieder veraltet.
Drittens erlebe ich oft, dass Makler den Wert ihres eigenen Bestands emotional statt faktenbasiert einschätzen – „mein Bestand ist gut, das weiß ich” –, ohne belastbare Zahlen zu Storno-Quoten, Altersstruktur der Kunden oder Klumpenrisiken zu haben. Genau das rächt sich dann spätestens bei Verkaufs- oder Nachfolgeverhandlungen.